


Опубликовано 29.01.2026
Обновлено 30.09.2026
Семейная ипотека: как воспользоваться в 2026 году
Семейная ипотека – специальная программа жилищного кредитования, которая позволяет семьям с детьми получить ипотеку на льготных условиях для приобретения или строительства жилья, а также рефинансирования действующих ипотечных кредитов. В статье расскажем, как работает Семейная ипотека и кто может ей воспользоваться.
В этой инструкции:


Кто может оформить Семейную ипотеку
Участвовать в программе могут граждане России, у которых есть несовершеннолетние дети-граждане России:
в возрасте до 6 лет включительно
ребенок с инвалидностью
Возраст детей определяется на дату заключения кредитного договора.
Получить кредитные средства может только один из родителей с обязательным участием супруга/супруги в качестве созаемщика. Данное условие действует и в отношении граждан, состоящих в зарегистрированном браке и заключивших брачный договор. Родители усыновленных (удочеренных) детей, попадающие под условия программы, также могут оформить ипотечный кредит на льготных условиях.
При этом лишение родительских прав или отмена усыновления не позволят воспользоваться льготной ставкой при оформлении данной ипотеки.
Основные условия кредитования
Для оформления кредита по программе Семейная ипотека действуют следующие условия:
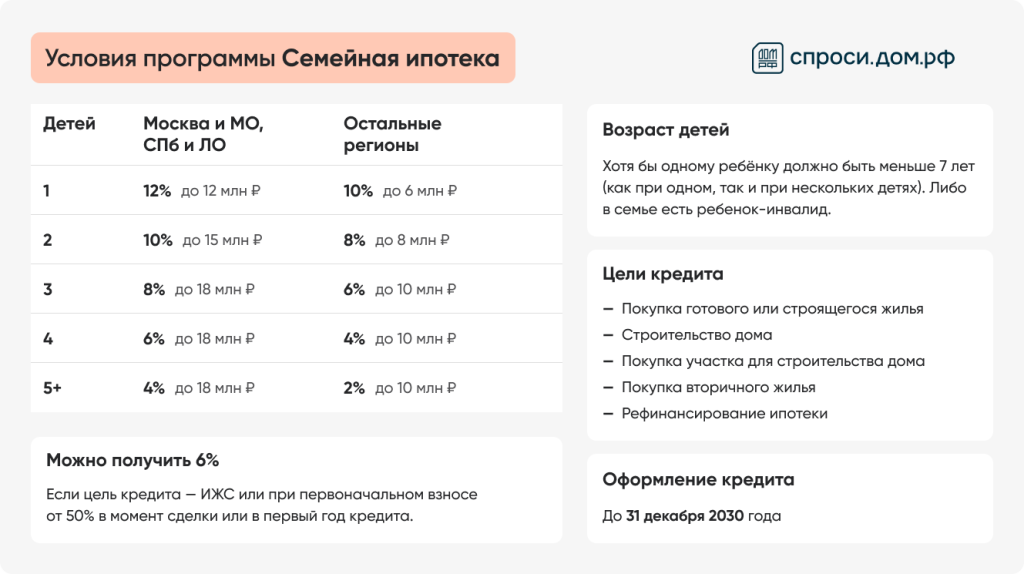
Если в семье несколько детей, возраст старших значения не имеет, главное, чтобы хотя бы одному ребенку было не больше 6 лет (включительно).
В отдельных случаях семьям с детьми, независимо от общего количества детей, доступно оформление ипотеки по ставке не более 6%:
приобретение или строительство индивидуального жилого дома, в том числе рефинансирование кредитов, выданных на такие цели?Для семей с ребенком в возрасте до 6 лет включительно
оплата 50% цены договора приобретения жилья (при заключении кредитного договора)
оплата в течение календарного года с даты заключения кредитного договора 50% цены договора приобретения жилья
наличие в семье ребенка-инвалида
Условиями программы предусмотрена возможность снижения ставки по ипотечным кредитам, выданным после 01.10.2026 при рождении второго ребенка и последующих детей?Количество детей подтверждается путем предоставления заемщиком свидетельства о рождении и иного документа подтверждающего рождение (усыновление) ребенка) до размера, который определен для семьи с соответствующим количеством детей (за исключением кредитов, целью которых является приобретение и строительство объектов ИЖС.
Максимальный срок кредитного договора, заключаемого на условиях программы «Семейная ипотека» не ограничен. При этом, срок субсидирования процентной ставки государством по кредитам, заключенным с 01.10.2026, составляет не более 15 лет с даты заключения кредитного договора?По кредитам, заключенным до 30 сентября 2026 г. включительно – весь срок кредитования.. По истечении этого периода ставка повышается, при этом ее размер не может превышать одно из минимальных значений: процентная ставка по кредитному договору на дату его заключения, увеличенная на 4%, или ключевая ставка Банка России?на первое число месяца, в котором истек срок субсидирования ставки, увеличенная на 3% или 3,5% в зависимости от объекта кредитования.
Например:
Семья, в которой два ребенка, оформила Семейную ипотеку в г. Санкт-Петербурге на 15 млн рублей сроком на 25 лет (300 месяцев) по ставке 10 % годовых. Льготный период при этом составляет 15 лет (180 месяцев). Начиная со 181 месяца поддержка государства закончится, а банк пересчитает процентную ставку на оставшиеся 10 лет (120 месяцев), но уже по рыночной или привязанной к ключевой ставке Банка России величине.
С 1 февраля 2026 года действует правило «одна семья — одна льготная ипотека». При заключении ипотечного договора супруги автоматически становятся созаемщиками, в том числе в случае наличия брачного договора. При отсутствии российского гражданства у супруга/супруги они не включаются в состав созаемщиков. Также единственными заемщиками по кредиту являются военнослужащие - участники накопительно-ипотечной системы жилищного обеспечения?Федеральный закон от 20.08.2004 № 117-ФЗ «О накопительно-ипотечной системе жилищного обеспечения военнослужащих»

Можно ли получить кредит на сумму, которая превышает максимальный размер по программе
Да, такое возможно. Если максимальной суммы кредита недостаточно для покупки жилья заёмщик может оформить так называемую комбинированную ипотеку, когда часть кредита предоставляется на рыночных условиях или в рамках региональной ипотечной программы.
При этом будут действовать следующие ограничения по размеру кредита:
до 30 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области
до 15 млн рублей для всех остальных регионов
Например, у вас трое детей и вы хотите взять кредит в Саратовской области в размере 14 млн рублей на 15 лет, в данной ситуации вы можете получить 10 млн рублей по ставке 6%, а еще 4 млн рублей – на рыночных условиях.
Какие банки выдают Семейную ипотеку
Список банков-участников программы «Семейная ипотека» можно посмотреть по ссылке.
Какую недвижимость можно приобрести в рамках Семейной ипотеки

Семейную ипотеку можно оформить на следующие цели:
приобретение квартиры или дома у застройщика по ДДУ или договору купли-продажи
приобретение квартиры или дома у закрытого паевого инвестиционного фонда или у Фонда развития территорий по договору купли-продажи
приобретение квартиры у Московского фонда реновации жилой застройки по договору купли-продажи, в том числе?с 1 декабря 2025 года если право собственности на квартиру у Фонда реновации возникло в результате передачи из государственной или муниципальной собственности, от застройщика или приобретено по ДДУ
строительство дома с привлечением подрядчика и с использованием счета эскроу для оплаты (в ипотеку можно включить покупку земельного участка)
рефинансирование кредитов, выданных на указанные выше цели
приобретение вторичного жилья в регионах, где нет строящихся многоквартирных домов по данным ЕИСЖС?ст. 23.1 Федерального закона от 30.12.2004 № 214-ФЗ(только для семей с детьми-инвалидами)
приобретение вторичного жилья в многоквартирных домах в городах, где по данным ЕИСЖС нет строящихся многоквартирных домов или их количество менее 2 (только для семей с детьми в возрасте до 6 лет включительно)
приобретение объекта недвижимости, который оформлен с условием оплаты его стоимости рассрочкой по ДДУ, договору купли-продажи или договору подряда, при условии отсутствия зарегистрированного права собственности заемщика на данный объект на дату заключения кредитного договора
При этом программа не распространяется на жилье в реконструированных объектах недвижимости.
Важное условие: в течение 5 лет с даты выдачи ипотечного кредита заемщик должен быть зарегистрирован по месту жительства в приобретенном жилье или построенном доме. Такая регистрация должна быть осуществлена в срок не позднее 271-го дня с момента оформления права собственности на жилое помещение.
Основные требования к недвижимости, приобретаемой семьями с детьми до 6 лет (включительно), на вторичном рынке:
жилье должно быть расположено в границах населенных пунктов, имеющих статус города (за исключением Москвы, Санкт-Петербурга, Московской и Ленинградской областей), где отсутствуют строящиеся многоквартирные дома или количество таких домов не превышает двух
дом, в котором расположено жилье, должен быть не старше 20 лет и не должен быть признан аварийным на момент заключения кредитного договора
жилье ранее не приобреталось гражданами, имеющими детей до 6 лет включительно как вторичное жилье в рамках программы «Семейной ипотеки»
жилье не принадлежит членам семьи, родственникам, партнерам по бизнесу и другим взаимозависимым лицам.
Важно
Взаимозависимыми лицами признаются лица, связанные друг с другом какими-либо отношениями, которые могут оказывать влияние на условия и результаты сделок, совершаемых этими лицами. Так, взаимозависимость возникает из-за участия в уставном капитале, наличия полномочий по назначению руководства фирмы, должностного подчинения или семейных связей.
Для приобретения вторичного жилья по программе "Семейной ипотеки" заёмщик (в том числе солидарный заёмщик и поручитель) не должны являться взаимозависимыми лицами по отношению к продавцу жилого помещения или к учредителю юридического лица (в случае если продавец - юридическое лицо).

Какие документы предоставить для получения кредита по программе
Перечень необходимых документов каждый банк устанавливает самостоятельно.
Примерный список может быть следующим:
- паспорта всех потенциальных заемщиков
- свидетельства о рождении детей
- СНИЛС каждого члена семьи
- свидетельство о заключении брака или о расторжении брака
- справка о доходах и удержанных суммах налога (ранее форма 2-НДФЛ — можно запросить у работодателя) на каждого будущего заемщика
Важно
В случае представления заемщиком недостоверной информации о своем семейном положении при оформлении ипотечного кредита по кредитным договорам, заключаемым с 1 февраля 2026 года, кредитор может повысить процентную ставку выше льготных значений по программе.
Можно ли приобрести жилье по договору уступки по ДДУ
Нет, по программе нельзя приобрести жилье по договору уступки прав требования по ДДУ.
Договор уступки прав требования - соглашение, по которому одна сторона договора передает другой стороне свое право требования чего-то от третьей стороны. Проще говоря, это когда кто-то «продает» свое право на получение денег или других обязательств другому.
Если дольщик продает недвижимость в новостройке до регистрации права собственности в Росреестре, он продает не саму квартиру, а право получить ее от застройщика в будущем. Такая сделка называется переуступкой права требования. Объект недвижимости еще не сдан, поэтому дольщик по договору уступки передает свое право требовать от застройщика выполнения обязательств вовремя построить многоквартирный дом и передать объект недвижимости по ДДУ.

Можно ли использовать Семейную ипотеку для рефинансирования кредита
Да, в отличие от других федеральных программ «Семейная ипотека» позволяет рефинансировать действующий ипотечный кредит по льготной ставке.
Условием рефинансирования является воспитание ребенка в возрасте до 6 лет (включительно) или ребенка с инвалидностью. Ипотека должна была быть взята на приобретение квартиры или на строительство жилого дома, на которые по условиям оформляется госпрограмма «Семейная ипотека».
Рефинансировать можно ипотеку на приобретение жилья от застройщика по договору купли-продажи или договору участия в долевом строительстве, а также ипотеку на строительство индивидуального жилого дома. По программе нельзя рефинансировать только ипотеку на приобретение вторичного жилья.
Также в рамках программы «Семейная ипотека» доступна возможность рефинансирования кредитов, выданных на условиях комбинированной ипотеки?С октября 2025 года (при готовности действующего кредитора). Для снижения ставки по рыночной части комбинированного кредита необходимо рефинансировать весь кредит, в том числе и его льготную часть?Без возможности изменения процентной ставки, с сохранением размера остатка задолженности и по льготной и по рыночной части кредита. Таким образом, по рыночной ставке рефинансируется только комбинированная часть кредита, а льготная часть не меняется.
Можно ли использовать материнский капитал
Да, можно. Программа «Семейная ипотека» позволяет оплатить первоначальный взнос за счет средств материнского капитала. Также банки предоставляют возможность использовать средства материнского капитала для досрочного погашения ипотеки. Для внесения ежемесячных платежей по кредиту материнский капитал использовать нельзя.
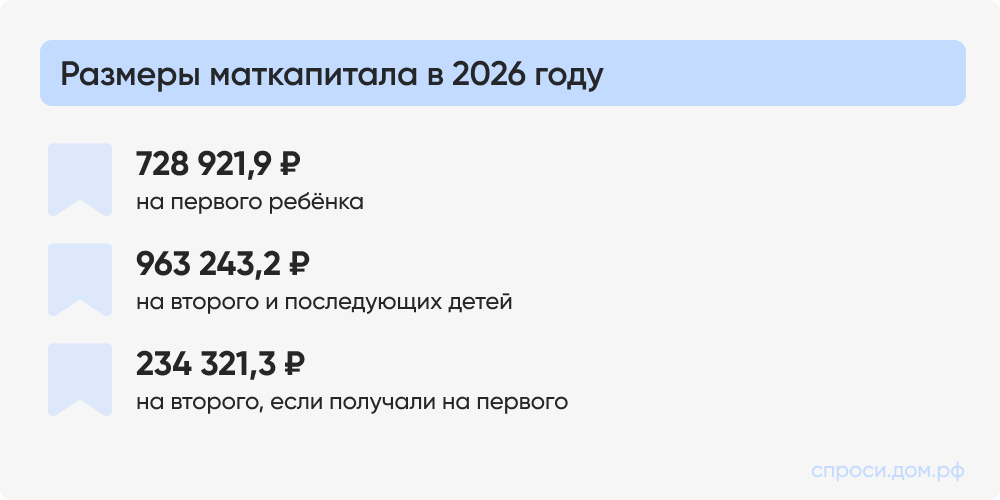
Могут ли участники Семейной ипотеки получить от государства 450 000 ₽ на погашение кредита
Получить выплату в размере до 450 тысяч рублей на погашение Семейной ипотеки смогут многодетные семьи, в которых в период с 1 января 2019 года по 31 декабря 2030 года родился третий или последующий ребенок.
Для получения выплаты семья, кредит и недвижимость должны соответствовать условиям программы.
Сколько раз можно воспользоваться Семейной ипотекой
Семейную ипотеку можно оформить повторно, если предыдущий кредитный договор по программе оформлен до 23 декабря 2023 года.
Если вы получили семейную ипотеку после этой даты, воспользоваться данной мерой поддержки еще раз можно только при соблюдении условий:
предыдущий кредит, полученный после 23 декабря 2023 года, полностью погашен
в семье с момента получения кредита родился еще один ребенок
Можно ли воспользоваться Семейной ипотекой, если уже брал ипотеку по другой госпрограмме
С 23 декабря 2023 года действует правило одного льготного ипотечного кредита в одни руки. То есть гражданин не может воспользоваться ипотекой на льготных условиях, если, начиная с этой даты, уже оформлял кредит по программам Льготной ипотеки, Семейной ипотеки, Сельской ипотеки, ИТ-ипотеки, Дальневосточной или Арктической ипотеки, Ипотеки на территории новых регионов.
Исключение: гражданин может воспользоваться Семейной ипотекой в случае полного погашения ипотечного кредита, оформленного после 23 декабря 2023 года по другой федеральной программе, и рождения ребенка после даты заключения кредитного договора.

Могу ли я участвовать в программе, если у меня есть в собственности жилье
По общим условиям программы, наличие иной недвижимости в собственности не ограничивает возможность получения Семейной ипотеки, поэтому если у вас уже есть квартира, но вы попадаете под условия программы, вы можете ей воспользоваться вне зависимости от уже имеющегося жилья.
Решение о выдаче кредитных средств принимает банк.
Нужно ли при оформлении Семейной ипотеки выделять доли детям?
Это необязательно. Доли нужно выделить, если для погашения ипотеки используется материнский капитал. А также если требуется защитить права ребенка. Например, если новое жилье приобретается после продажи старой квартиры, где у ребенка была выделенная доля.
Чтобы выделить доли детям в ипотечной квартире, согласие банка-залогодержателя больше не требуется. Жилье можно сразу оформить в общую собственность с супругом и детьми уже на этапе выплат по кредиту.
Читайте ответы на самые популярные вопросы о Семейной ипотеке от наших подписчиков в Максе.
Можно ли включить ремонт и обустройство квартиры в Семейную ипотеку?
В договорах на покупку жилья (в том числе после завершения строительства) не должны быть указаны услуги по ремонту, перепланировке, изменению назначения жилья, а также по покупке мебели, бытовой техники или предметов интерьера?Решение Минфина от 22.09.2026 N 25-67381-01850-Р.
Исключение составляют случаи, если жилье приобретается на этапе строительства по ДДУ и данные ДДУ содержат условие по выполнению работ по отделке таких жилых помещений в соответствии с Федеральным законом от 30.12.2004 № 214-ФЗ «Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации».

8314 комментариев
Сначала новые
ЦА
Цаплина Анна
вчера, 16:12
Сотрудник организации
вчера, 16:25
Нет, по обновленным правилам программы, которые действуют с 1 октября 2026 года, «Семейная ипотека» доступна только тем родителям, у которых есть хотя бы один ребенок в возрасте до 6 лет включительно либо несовершеннолетний ребенок с инвалидностью.
Поскольку Вашим детям 7 и 14 лет, оформить кредит по этой программе сейчас не получится (при условии, что у детей не установлена категория «ребенок-инвалид»).
Однако существуют и другие меры поддержки. Мы рекомендуем ознакомиться с актуальным списком льготных программ для семей с детьми по ссылке: спроси.дом.рф/instructions/vyplaty-i-posobiya-na-detey
Д
Дарья
вчера, 14:06
Сотрудник организации
вчера, 14:27
Д
Дарья
вчера, 15:00
Сотрудник организации
вчера, 15:03
Верно. Максимальная сумма рассчитывается в зависимости от количества детей в семье. Это не зависит от цели кредита.
КА
Каляева Анна
вчера, 06:55
КА
Каляева Анна
вчера, 06:56
Сотрудник организации
вчера, 09:12
При наличии в семье ребенка-инвалида до 18 лет ставка по программе составит до 6%, независимо от количества детей в семье и региона.
Максимальная сумма кредита рассчитывается исходя из общего количества детей на момент оформления договора. Важно, чтобы на момент заключения кредита в семье был хотя бы один ребёнок в возрасте до 6 лет включительно или ребенок-инвалид в возрасте до 18 лет.
Возраст других детей не имеет значения (им может быть по 18 лет и более).
При этом Вы можете воспользоваться комбинированием льготной и рыночной ставки и максимально оформить кредит до 30 млн. рублей для Москвы, Московской области, Санкт-Петербурга или Ленинградской области и до 15 млн. рублей для других регионов.
Дополнительно рекомендуем ознакомиться с каталогом программ на нашем сайте: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/.
КА
Каляева Анна
вчера, 06:51
Сотрудник организации
вчера, 09:14
На момент заключения кредита в семье должен быть хотя бы один ребёнок в возрасте до 6 лет включительно или ребенок-инвалид в возрасте до 18 лет.
КА
Каляева Анна
вчера, 06:49
Сотрудник организации
вчера, 09:18
Рефинансировать по Семейной ипотеке возможно ипотечные кредиты, выданные на приобретение жилья на первичном рынке и на строительство жилого дома.
Остаток кредита должен быть не более 80% от первоначальной стоимости жилья и не должен превышать лимиты, установленные условиями программы (в зависимости от региона).
Отметим, что если ипотека была оформлена на одного из супругов, то при рефинансировании с 1 февраля 2026 года обязательно включение супруга(и) в кредитный договор.
Окончательное решение всегда принимает кредитор. Ознакомиться с актуальным списком банков-участников можно по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/banki-uchastniki-programmy-semeynaya-ipoteka/.
КА
Каляева Анна
вчера, 11:07
Сотрудник организации
вчера, 11:15
Только банк принимает решение по данной процедуре.
КА
Каляева Анна
вчера, 06:48
Сотрудник организации
вчера, 09:24
Верно, важно, чтобы на момент заключения кредита в семье был хотя бы один ребёнок в возрасте до 6 лет включительно или ребенок-инвалид в возрасте до 18 лет.
Ставка до 6% для сделок с ИЖС фиксируется на момент оформления кредита и не снижается при рождении следующих детей.
Максимальная сумма кредита рассчитывается исходя из общего количества детей на момент оформления договора.
При этом Вы можете воспользоваться комбинированием льготной и рыночной ставки и максимально оформить кредит до 30 млн. рублей для Москвы, Московской области, Санкт-Петербурга или Ленинградской области и до 15 млн. рублей для других регионов.
КА
Каляева Анна
вчера, 06:27
КА
Каляева Анна
вчера, 06:28
КА
Каляева Анна
вчера, 06:30
КА
Каляева Анна
вчера, 06:30
Сотрудник организации
вчера, 09:35
Каждый из супругов может использовать разных детей в качестве ребенка-основания для оформления Семейной ипотеки.
Однако, дети указанные в договоре для расчета максимальной суммы кредита, не могут дублироваться.
КА
Каляева Анна
вчера, 06:19
КА
Каляева Анна
вчера, 06:21
КА
Каляева Анна
вчера, 06:21
Сотрудник организации
вчера, 09:42
Повторно воспользоваться Семейной ипотекой при соблюдении условий:
• родится еще один ребенок после заключения первоначального льготного кредитного договора, оформленного с 23 декабря 2023 года;
• будет погашен первоначальный льготный кредит, оформленный с 23 декабря 2023 года.
Уточнить информацию Вы можете написав нашим экспертам через форму обратной связи по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/feedback/.
Специалисты предоставят ответ в течение 2 рабочих дней.
КА
Каляева Анна
вчера, 06:15
Сотрудник организации
вчера, 09:47
По данному вопросу Вам необходимо написать обращение нашим экспертам через форму обратной связи по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/feedback/.
Специалисты предоставят ответ в течение 2 рабочих дней.
ГА
Гордяев Андрей
вчера, 06:09
Сотрудник организации
вчера, 09:13
Да, Вы можете оформить «Семейную ипотеку», так как у Вас есть ребенок до 7 лет (5 лет) и ранее Вы не пользовались льготными программами.
Что касается Вашей бывшей супруги:
С 1 февраля 2026 года СНИЛС детей заемщика обязательно вносятся в единый реестр. Это сделано для того, чтобы один и тот же ребенок не использовался для получения двух льготных кредитов.
Поэтому, если Вы оформите ипотеку на себя, Ваша бывшая супруга не сможет воспользоваться программой по этому же ребенку-основанию, которому 5 лет. Чтобы она смогла взять «Семейную ипотеку» для себя, основанием должен быть уже другой ребенок, который подходит под условия программы (ребенок до 7 лет или ребенок-инвалид).
За оформлением кредита рекомендуем обращаться в банки-участники: спроси.дом.рф/instructions/banki-uchastniki-programmy-semeynaya-ipoteka
Если у Вас возникнут дополнительные вопросы, пожалуйста, обращайтесь!
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят